如何建立採購訂單流程
如何設計一條採購訂單流程:把請購與訂單分開,把預算檢查放在承擔之前,按授權審批表訂定金額門檻,並訂明核對的容許差異。
採購訂單流程把一份已獲批准的內部請求轉化為一項對外承擔,隨後在付款之前,把訂購的、到貨的和開票的三者互相核對。
簡而言之
- 請購是內部行為,不約束任何人;構成承擔的是採購訂單。
- 預算檢查放在採購訂單之前,而不是之後——那是最後一個說不還很便宜的時刻。
- 金額門檻來自授權審批表,並且應該寫在決策節點上。
- 沒有收貨登記就沒有三方核對,亦必然積壓一堆差異。
- 把核對的容許差異寫清楚,否則每一毫子的零頭都會變成一條差異。
請購單不是採購訂單
令採購訂單流程真正運作起來的那個區分,也正是最常被混為一談的那個:請購單是一份不對任何人構成約束的內部請求,而採購訂單是一項構成約束的對外承擔。一旦兩者變成同一份單據,預算檢查就發生在供應商已獲通知開工之後,這道管控亦淪為對一個既成決定所走的形式。
其餘一切,都由把這條界線擺正推導而來。預算檢查屬於兩者之間,因為那是最後一個說不還很便宜的時刻。審批金額門檻按金額分流,其數值來自授權審批表,而不是來自畫流程的人。而最後的三方核對——訂單、收貨、發票——只有在真的有人登記收貨時才成立;偏偏這一步最常被略過,亦是幾乎人人都有一堆發票差異待處理的原因。
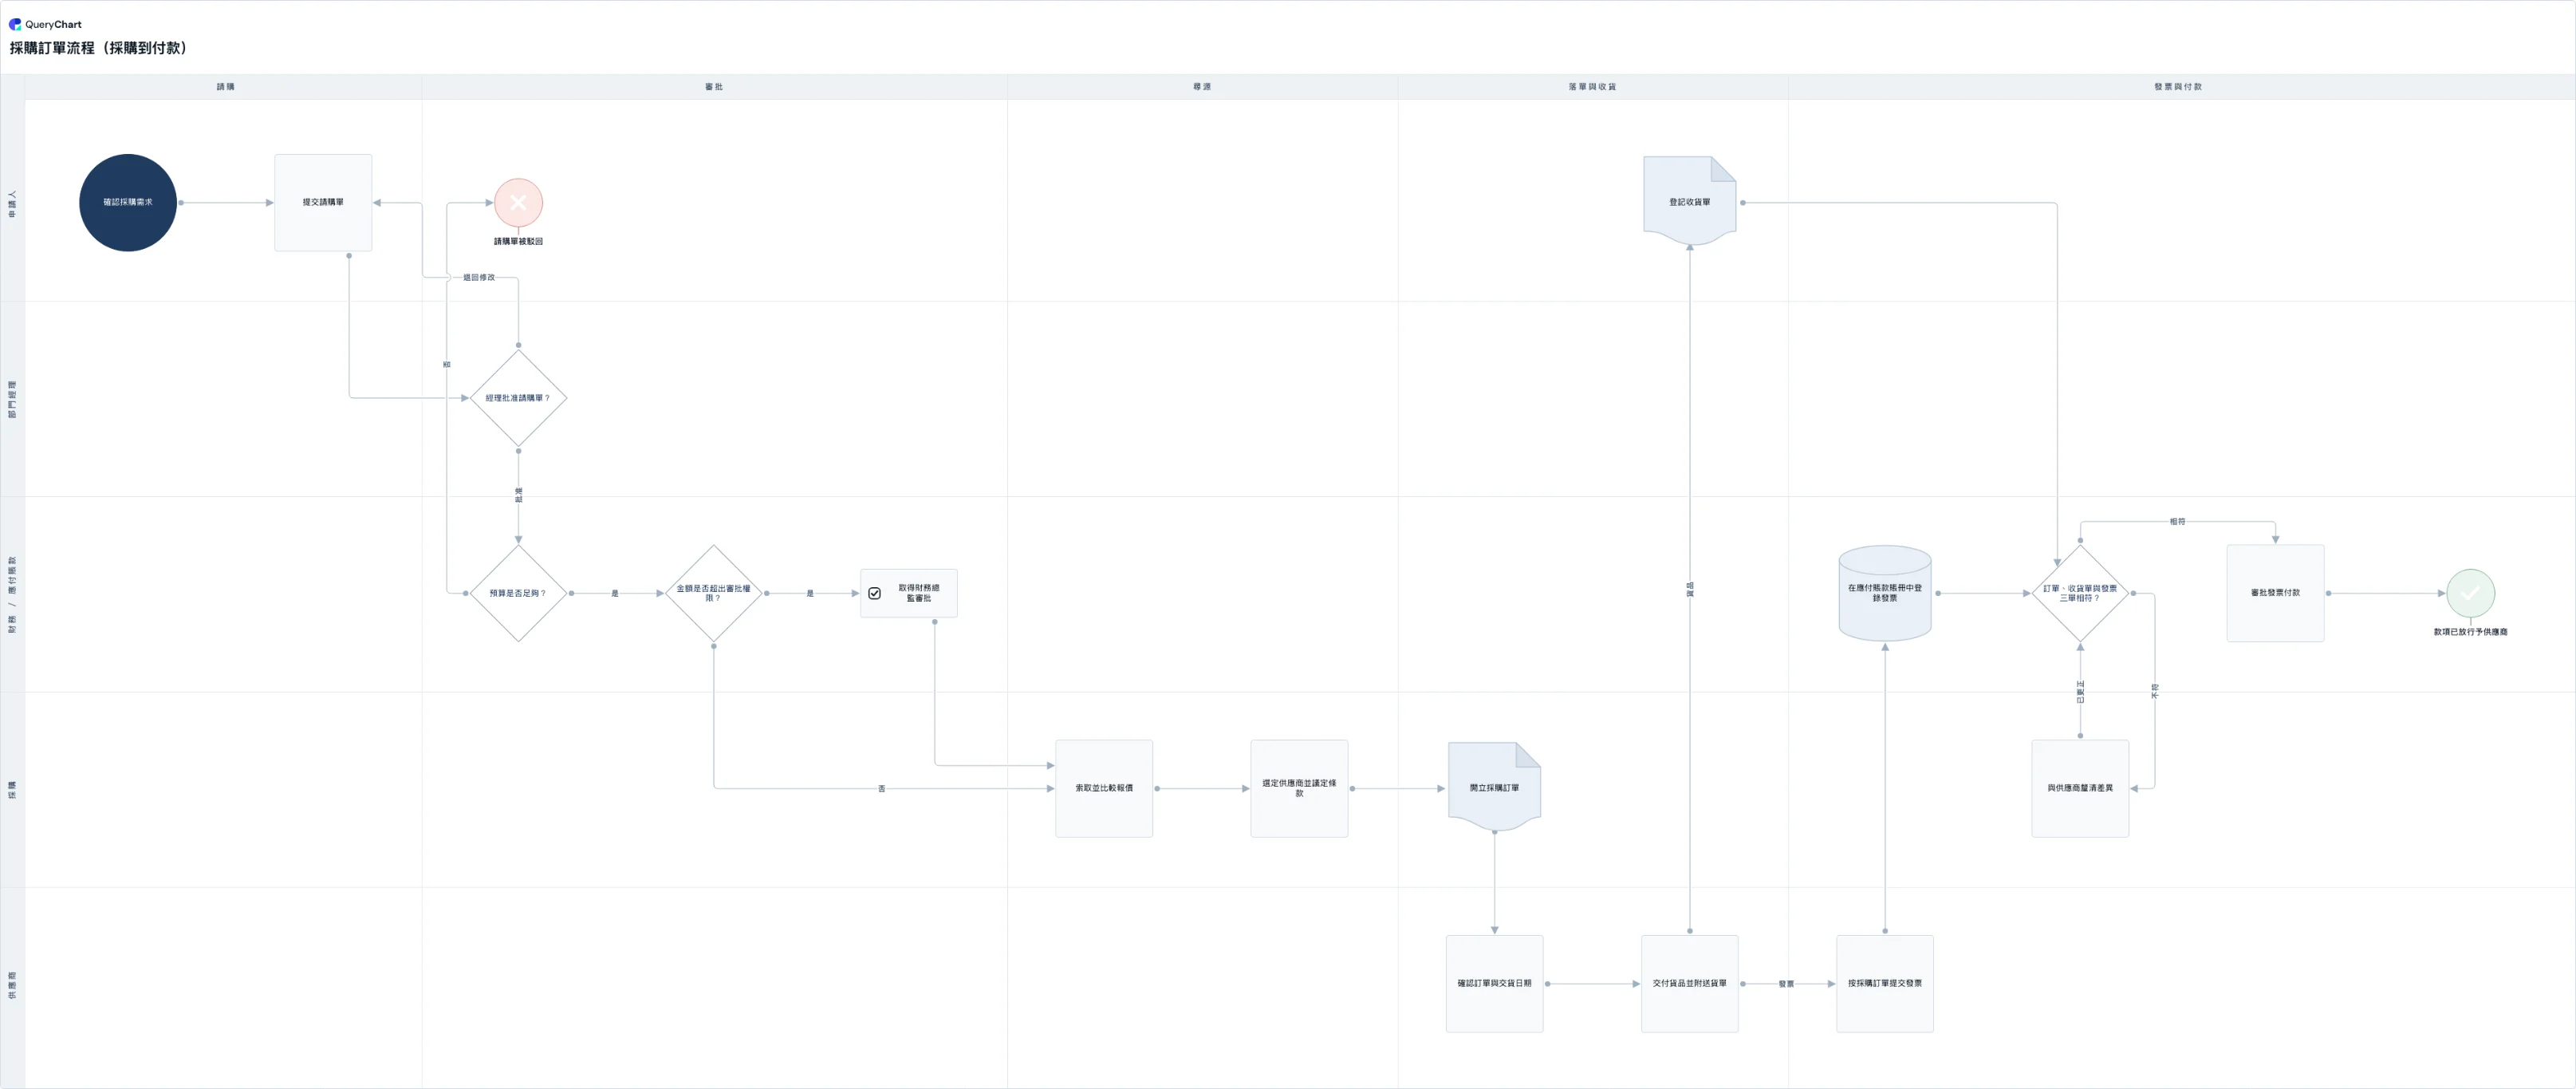
以下示例是一條由採購到付款的流程,分佈在五條泳道之中,供應商亦在其中。留意團隊最常爭論的兩個分叉點:把單據送往第二位審批人的金額門檻,以及退回採購、修正後重新進入核對的差異分支。
由請購到付款
一條分佈在五條泳道上的採購到付款流程。留意承擔之前的兩道關卡,以及交付之後的核對差異。
先有內部請求
識別出需求並開出請購單,單上載有成本中心、會計編碼、數量和需求日期。後面的每一步都依賴這些資料是完整的——這亦是為甚麼會計編碼屬於請購單本身,而不是事後由財務補上。
承擔之前的兩道關卡
主管審批並附一條退回修改的路徑,隨後是一道可以直接否決的預算檢查,再由金額門檻把單據送往財務總監審批。三個決定,而此時還未接觸過任何供應商——這正是要點所在。
承擔,以及供應商自己的泳道
比較報價、挑選供應商、開出採購訂單,供應商確認並交付。給供應商一條泳道,可以讓人看清整個週期裡有多大一部分屬於你們管不到的人。
核對,以及它的差異分支
收貨紀錄與發票沿各自的分支到達,隨後由三方核對把不符之處退回採購,修正之後重新進入核對。沒有收貨這一步,核對根本無從發生。
審批並付款
發票獲批,付款放行。止於核對的流程,會令最後一次交接——由應付賬款到付款批次——處於未界定的狀態,而供應商感受到的延誤正正就在那裡。
運作方式
把請購與訂單分開
即使系統裡只有一張表格,也要把它們做成兩個各自帶審批的步驟。請購是內部決定;採購訂單是對外承擔。把兩者合併,意味著預算檢查發生在供應商已獲通知開工之後。
把預算檢查放在它仍然可以說不的地方
放在採購訂單開出之前。同時決定它核對的是已承擔開支——未清請購與未清訂單——還是只核對已入賬實際數,並把這一點寫在步驟上。只看已入賬數,預算會一直顯得有餘,直至所有未清訂單同時入賬。
按授權審批表訂定金額門檻
數字取自你們的授權一覽表,寫明貨幣,並把門檻訂得足夠高,讓第二位審批人很少被觸發。門檻過低會帶來拆單——而這正正是門檻本該防止的行為。
讓收貨登記成為某個人的職責
訂明由誰登記收貨、最遲何時登記。這一步常被機構略過,因為它感覺像行政雜務;而它的缺位正是大部分發票差異積壓的直接成因——沒有收貨紀錄,核對就跑不起來,每一張發票都要人手去追。
寫下容許差異,並指定差異的負責人
把你們的價格和數量容許差異寫在三方核對的決策上,並指定由誰負責這條差異隊列。沒有訂明的容許差異,每一處四捨五入的差額都會變成一條差異,而差異隊列會靜靜地變成真正的流程。
把繞過採購訂單的途徑也畫出來
採購卡、框架協議下單和緊急採購都是存在的。與其扮作它們不會發生,不如把它們連同各自的管控一併畫出來——沒畫出來的旁路是完全沒有管控的,未入賬的承擔正是在那裡積累起來。
應避免的錯誤
發票之後才補開的採購訂單
事後補開的採購訂單,只是給一個既成決定開的收據。經常出現說明流程太慢,而不是人不上心。
只按已入賬數核對預算
忽略已承擔開支,資金看起來一直是有的,直至所有未清訂單一次過入賬。
沒有訂明容許差異
每一毫子的差額都變成差異,隊列愈排愈長,人們開始一批批地批准差異。
三層審批
每多一層都會拉長週期並攤薄注意力。兩層——預算負責人加一位金額門檻以上的審批人——已經覆蓋絕大部分開支。
建立你們自己的採購訂單流程
把這個採購到付款示例作為你們自己的圖表打開,填入你們自己的金額門檻、容許差異和泳道負責人。
相關指南
常見問題
請購單與採購訂單有甚麼分別?
請購單是一份內部的採購請求:它載有成本中心和會計編碼,會被送去做預算和管理層審批,並不對任何供應商產生責任。採購訂單是請購獲批之後開出的對外承擔,它確定貨品、數量、價格和交付條款。正是把兩者分開,才令預算檢查能夠在說不仍然不用付出代價的時候進行。
甚麼是三方核對?
把採購訂單(你們同意買的)、收貨單(實際到貨的)和供應商發票(對方要求你們支付的)三者對照。若三者在容許差異範圍內一致,發票即可無須進一步覆核直接批准。它是防止為從未收到的貨品、或以從未議定的價格付款的主要管控手段——而它完全依賴有人登記收貨,這亦是那一步值得有一位具名負責人的原因。
採購訂單流程應該有幾層審批?
兩層已能覆蓋大部分開支:所有單據都經預算負責人,超過取自授權審批表的金額門檻時再加一位審批人。每多一層都會增加輪候時間,並鼓勵為避開門檻而拆單——而這正是門檻本該防止的行為。如果某一層從未拒絕過任何東西,那它就是一次知會,應該照此畫出來。
發票核對不上時應該怎樣處理?
交給一位具名負責人,而不是讓它留在應付賬款的隊列裡。常見成因是:供應商調價卻沒有修改採購訂單、短交或部分交付,以及無人登記的收貨。把不符退回採購去與供應商解決,待採購訂單、收貨紀錄或發票修正之後再重新進入核對——這樣就不會有任何款項僅憑一封電郵被支付。