Commerzbank — Organisationsstruktur und Organigramm
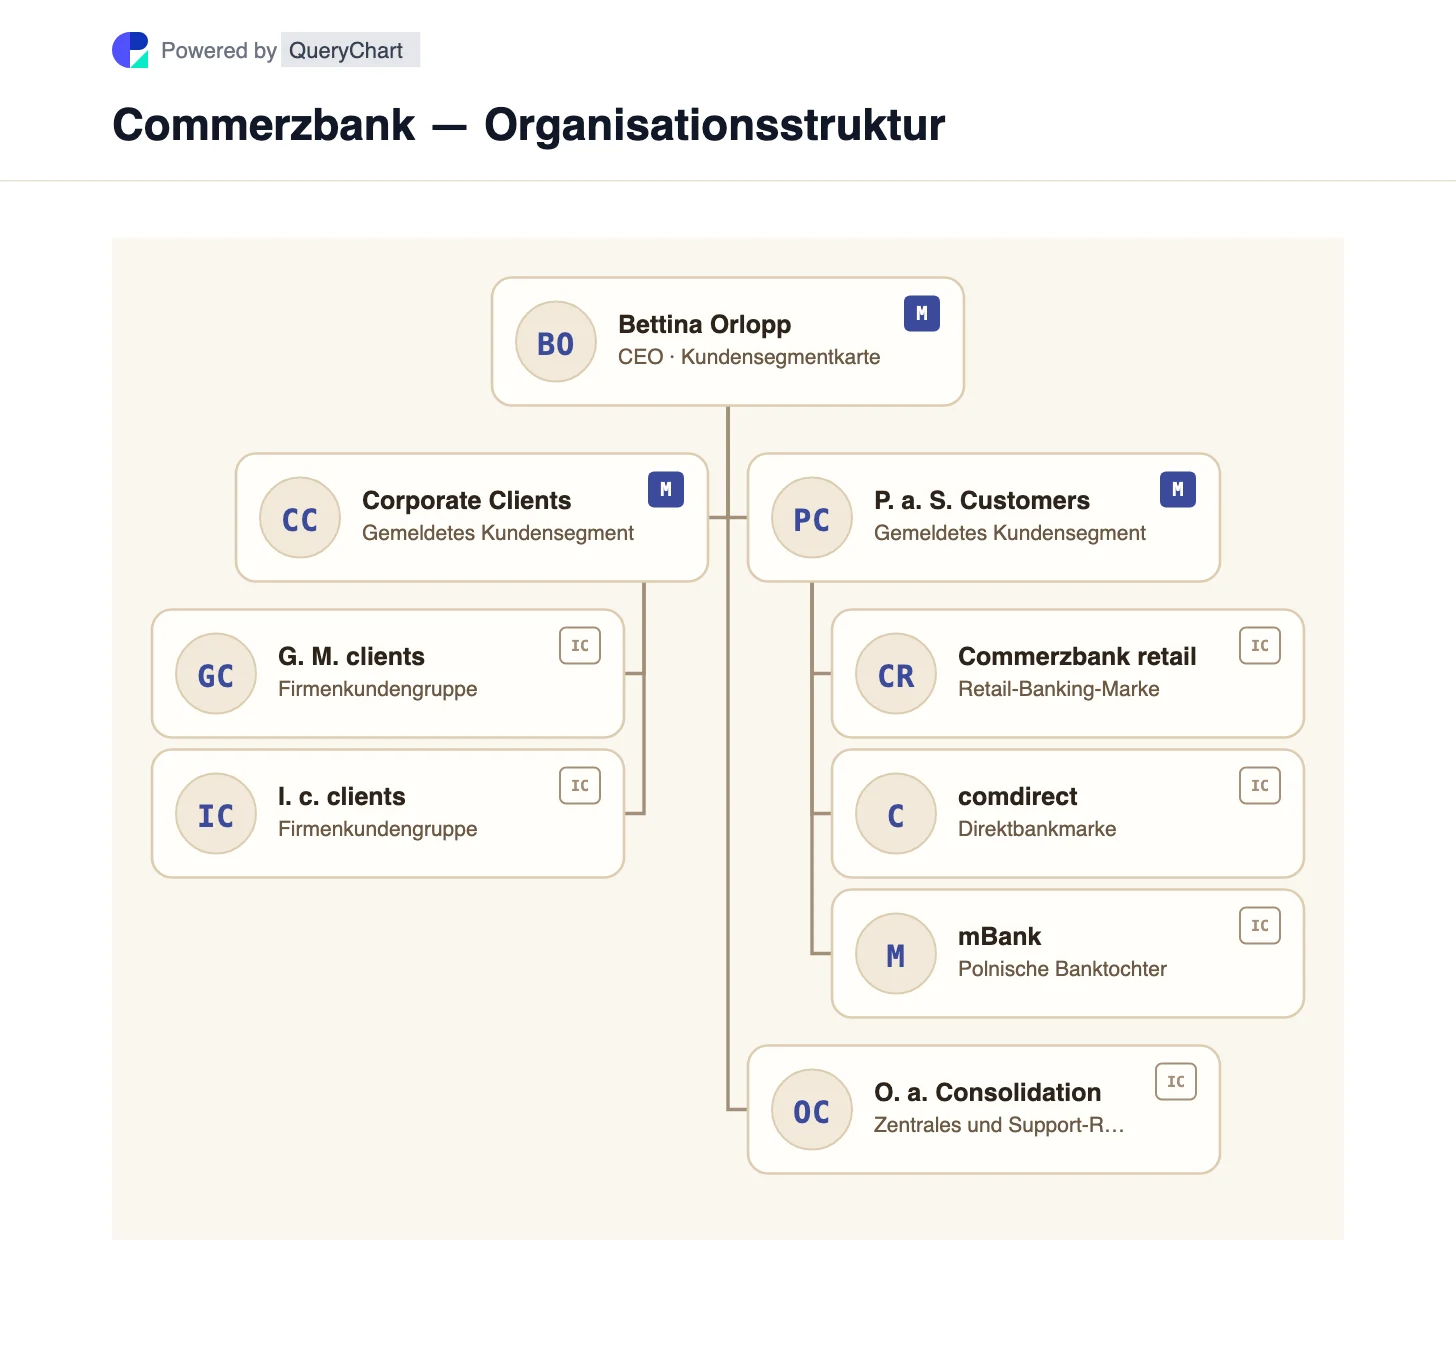
Als Kundengeschäfte weist die Commerzbank Firmenkunden und Privat- und Unternehmerkunden aus. Die polnische mBank-Tochtergesellschaft und die deutsche Marke comdirect prägen die Retail-Seite.
Organigramm von Commerzbank
Dieses Organigramm in QueryChart bearbeiten
Die Berichtsstruktur von Commerzbank mit Stand 2026-09. Zum Verschieben ziehen, zum Zoomen scrollen — oder in QueryChart öffnen und als eigenes Diagramm bearbeiten.
- Branche
- Bankwesen
- Hauptsitz
- Frankfurt am Main, Germany
- Gegründet
- 1870
- Beschäftigte
- 40,812 permanent employees (31 Dec 2025)
- CEO
- Bettina Orlopp
- Umsatz
- €12.2 billion income (FY2025)
- Eigentümerstruktur
- Public
- Struktur mit Stand
- 2026-09
- Struktur zuletzt geprüft
- 2026-09-24
Über das Unternehmen
Als Kundengeschäfte weist die Commerzbank Firmenkunden und Privat- und Unternehmerkunden aus. Die polnische mBank-Tochtergesellschaft und die deutsche Marke comdirect prägen die Retail-Seite.
Das Diagramm folgt den veröffentlichten Kundensegmenten und Marken, nicht dem rechtlichen Eigentum jeder Niederlassung. Ein Übernahmeangebot im Jahr 2026 gilt nicht als abgeschlossener Kontrollwechsel.
So ist die Commerzbank organisiert
Firmenkunden betreut über das internationale Bankennetzwerk deutsche Mittelständler, Großunternehmen und institutionelle Kunden.
Der Bereich Privat- und Unternehmerkunden umfasst das Privatkundenangebot der Commerzbank, die Direktbankmarke comdirect und die mBank, die vor allem in Polen sowie in Tschechien und der Slowakei tätig ist.
Personal- und Supportfunktionen erscheinen in der externen Berichterstattung unter „Sonstige“ und „Konsolidierung“. Sie bilden kein drittes kundenorientiertes Bankensegment. Das Diagramm verwendet diese veröffentlichten Bezeichnungen: Corporate Clients; Private and Small-Business Customers; Commerzbank retail; Others and Consolidation.
Zentrale Führungsrollen
Bettina Orlopp
Vorstandsvorsitzender der Commerzbank — Das Diagramm zeigt die gemeldeten Kundensegmente und Markenmitgliedschaften, nicht die nicht gemeldeten persönlichen Berichtslinien.
Wie diese Struktur das Geschäft trägt
Das Diagramm trennt Kundensegmente von den großen Einzelhandelsmarken.
Dadurch wird die mBank in das gemeldete Privat- und Kleinunternehmenssegment eingeordnet und gleichzeitig ihre polnische Präsenz sichtbar gemacht.
Vorteile und Nachteile
- Die gemeldete Kundensegment- und Markenmitgliedschaftsansicht folgt der öffentlichen Offenlegung des Unternehmens.
- Ein Baum kann nicht jede unternehmensübergreifende Funktion, jedes Joint Venture oder jede juristische Person abbilden.
Wissenswertes
- Die Bank weist zwei Kundensegmente aus.
- comdirect ist ihre Direktbankmarke.
- mBank ist eine polnische Tochtergesellschaft im Bereich Privat- und Kleinunternehmenskunden.
- Der Umsatz im Geschäftsjahr 2025 erreichte 12,171 Milliarden Euro.
Verwandte Organigramme
- Allianz Group — Organisationsstruktur und Organigramm
- Deutsche Bank — Organisationsstruktur und Organigramm
- Munich Re — Organisationsstruktur und Organigramm
- Hannover Re — Organisationsstruktur und Organigramm
- ERGO Group — Organisationsstruktur und Organigramm
- KfW Group — Organisationsstruktur und Organigramm
- Berkshire Hathaway Organisationsstruktur und Tochtergesellschaften
- Porsche SE — Organisationsstruktur und Organigramm
Häufig gestellte Fragen
Was sind die Hauptgeschäftsfelder der Commerzbank?
Firmenkunden, Privat- und Unternehmerkunden, Sonstiges und Konsolidierung.
Welchen Zusammenhang zeigt dieses Commerzbank-Diagramm?
Es zeigt die gemeldeten Kundensegmente und Markenmitgliedschaften aus den zitierten Unternehmensangaben, wobei ausgewählte Aktivitäten unterhalb ihrer veröffentlichten Gruppierungen aufgeführt sind.
Handelt es sich hierbei um eine vollständige rechtliche oder Mitarbeiterberichtstabelle?
Nein. Das Diagramm stoppt auf der letzten öffentlichen Ebene, die in den zitierten Quellen überprüft wurde.
Diese Organigramm-Vorlage verwenden
Duplizieren Sie das Diagramm und passen Sie Bereiche und Beziehungen an Ihre Organisation an.